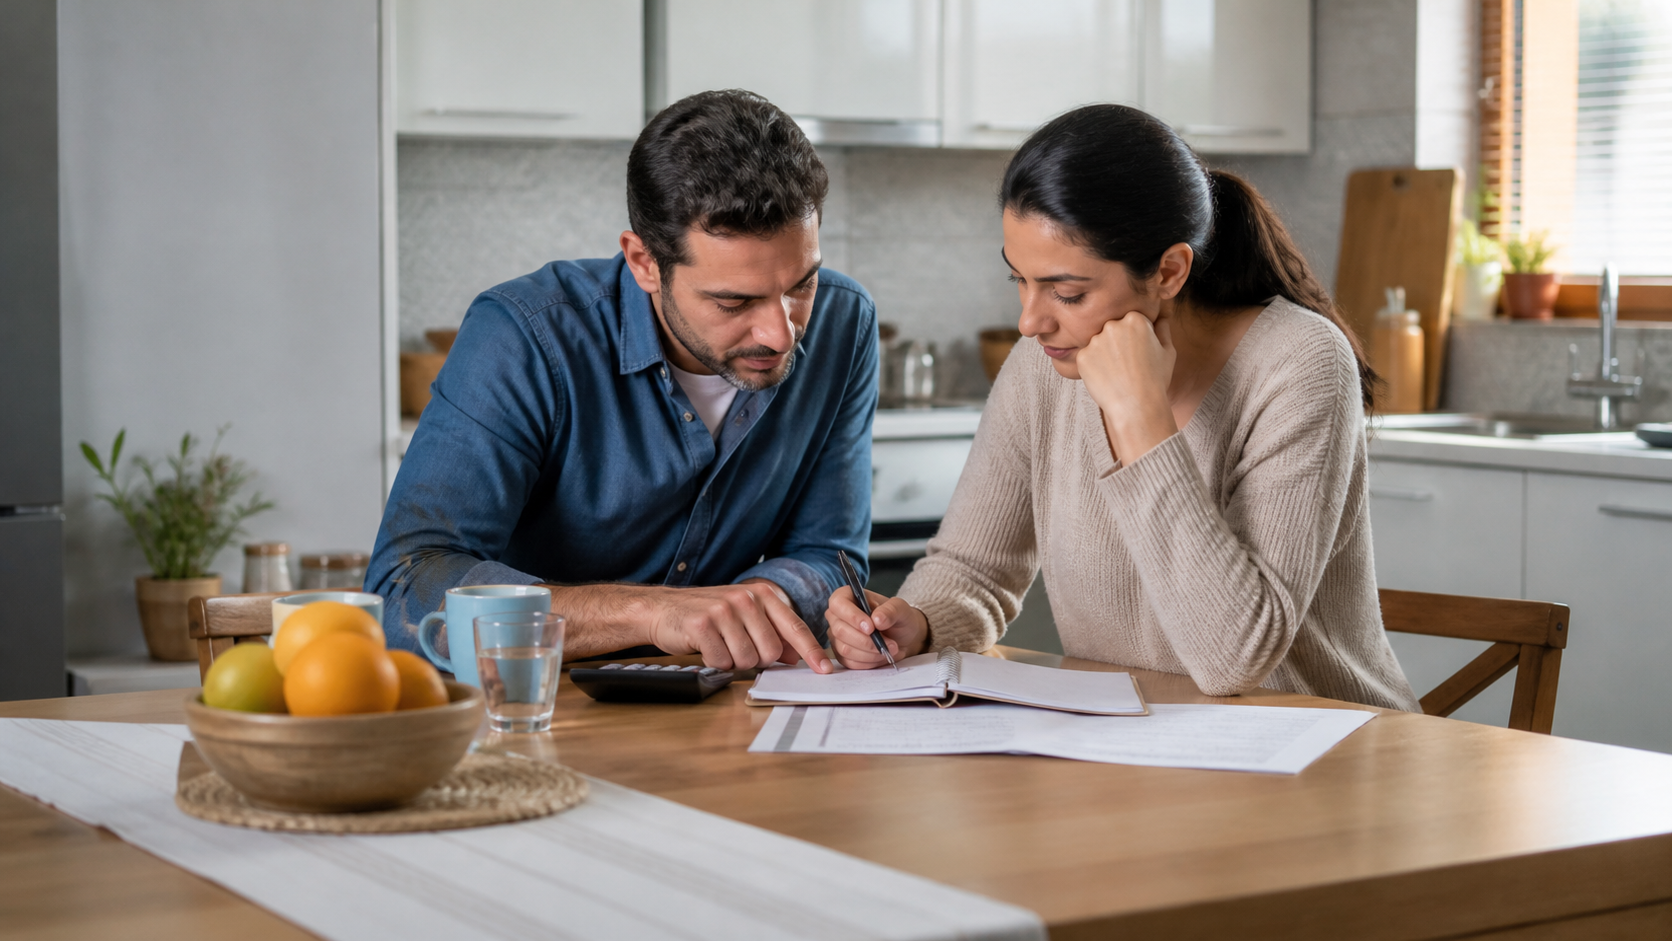
تفتح محفظتك آخر الشهر فتجد أن الراتب انتهى قبل أن تنتهي الالتزامات. فاتورة الماء والكهرباء، قسط السكن، مصاريف المدرسة، وبعض المصاريف اليومية التي لا تتذكر أين ذهبت بالضبط. هذا الموقف يتكرر مع كثير من الأسر المغربية، ليس بسبب ضعف الدخل دائما، بل لغياب أداة واضحة لمتابعة الدخل والمصاريف شهريا.
- ما هي حاسبة الميزانية الشهرية ولماذا تحتاجها؟
- أي طريقة تنظيم تناسب وضعي؟
- كيف تحسب دخلك ومصاريفك الشهرية خطوة بخطوة؟
- كيف تقرأ نتيجة حاسبة الميزانية الشهرية؟
- ما الأخطاء الشائعة عند بناء الميزانية الشهرية؟
- كيف تتابع مصاريفك اليومية بخطة بسيطة؟
- قائمة تحقق سريعة قبل اعتماد ميزانيتك الشهرية
- أسئلة شائعة حول حاسبة الميزانية الشهرية
- هل تختلف الميزانية الشهرية للطلبة عن ميزانية الموظفين؟
- ماذا أفعل إذا كانت مصاريفي الثابتة تتجاوز نصف دخلي؟
- هل يجب أن أضع نفس الميزانية كل شهر دون تغيير؟
- كيف أتعامل مع مصاريف سنوية مثل التأمين أو رسوم التمدرس؟
- ابدأ بتطبيق ميزانيتك من هذا الشهر
- 📚 المصادر والمراجع
المشكلة ليست في الراتب نفسه، بل في طريقة توزيعه. بدون رقم واضح لكل بند، يصعب معرفة أين يمكن التوفير وأين يجب الاستمرار في الصرف. هنا تأتي فائدة حاسبة الميزانية الشهرية كخطوة أولى وبسيطة لإعادة ترتيب الأولويات المالية.
في هذا المقال، ستتعرف على طريقة استخدام حاسبة الميزانية الشهرية، وكيفية بناء جدول ميزانية يناسب وضعك، سواء كنت موظفا أو طالبا أو تعمل بشكل حر، مع أمثلة توضيحية بالدرهم المغربي.
📌 الإجابة السريعة: حاسبة الميزانية الشهرية أداة تساعدك على مقارنة دخلك الشهري بمجموع مصاريفك، لمعرفة الفرق بينهما بدقة. تعتمد على تقسيم المصاريف إلى فئات (سكن، تغذية، نقل، ادخار…) ثم جمعها ومقارنتها بالدخل. يمكنك استخدام قاعدة 50/30/20 كنقطة انطلاق، ثم تعديلها حسب وضعك الأسري أو المهني. النتيجة تخبرك فورا إن كنت تصرف أكثر مما تكسب أو لديك هامش للادخار.
ما هي حاسبة الميزانية الشهرية ولماذا تحتاجها؟
حاسبة الميزانية الشهرية أداة حسابية بسيطة تقارن بين إجمالي دخلك الشهري وإجمالي مصاريفك، لتعطيك نتيجة واضحة: فائض يمكن ادخاره، أو عجز يجب تداركه. الدخل الصافي هو المبلغ الذي يصلك فعليا بعد كل الاقتطاعات، وهو الرقم الصحيح الذي يجب اعتماده عند الحساب، لا الراتب الإجمالي قبل الخصم.
الفرق بين الشعور والرقم مهم. كثير من الأشخاص يظنون أن المشكلة في الدخل، بينما السبب الحقيقي غالبا تسرب صغير ومتكرر في بنود مثل المطاعم، الاشتراكات، أو النقل. الحاسبة تكشف هذا التسرب بدل أن يبقى غير مرئي، لأنها تجبرك على وضع رقم أمام كل فئة بدل الاكتفاء بالتقدير الذهني.
💡 نصيحة: لا تكتفِ بحساب الميزانية مرة واحدة. أعد الحساب كل شهر، لأن المصاريف المتغيرة (كالمناسبات أو السفر) تختلف من شهر لآخر، وما يصلح هذا الشهر قد لا يصلح الشهر المقبل.
أي طريقة تنظيم تناسب وضعي؟
قبل الدخول في التفاصيل، من المفيد معرفة أي أسلوب تقسيم للراتب الشهري يناسب حالتك الاجتماعية والمهنية. طالب بدخل محدود لا يحتاج نفس الهيكل الذي يحتاجه موظف يعيل أسرة، لأن طبيعة الالتزامات وحجم الهامش المتاح للتعديل يختلفان تماما.
| وضعك | الأولوية الأولى | نسبة ادخار مقترحة للتفكير فيها |
|---|---|---|
| طالب بدخل محدود أو مصروف شهري | تتبع المصاريف اليومية الصغيرة | منخفضة، حسب الإمكانية |
| موظف براتب ثابت | فصل المصاريف الثابتة عن المتغيرة | حسب قاعدة 50/30/20 كنقطة انطلاق |
| أسرة بعدة أفراد ومصاريف مدرسية | تخطيط الميزانية الشهرية حسب الأولويات | تعديل النسب حسب الالتزامات |
| عامل حر بدخل متغير | اعتماد متوسط الدخل على عدة أشهر | هامش أمان أكبر للطوارئ |
هذا الجدول دليل توجيهي وليس قاعدة ثابتة. الهدف أن تبدأ من نموذج قريب لوضعك، ثم تعدله بعد أول شهر من التجربة الفعلية، لأن كل أسرة أو فرد له نفقات خاصة لا يعكسها أي نموذج عام بدقة كاملة.
كيف تحسب دخلك ومصاريفك الشهرية خطوة بخطوة؟
حساب الدخل والمصاريف الشهرية يبدأ بجمع كل مصدر دخل، ثم تصنيف كل مصروف في فئة واضحة، وأخيرا طرح المجموعين لمعرفة النتيجة الصافية. هذه الخطوات الثلاث هي جوهر أي حاسبة مصاريف شهرية، سواء استخدمت ورقة وقلما أو جدول إلكتروني.
- اجمع كل مصادر الدخل: الراتب الصافي بعد الاقتطاعات، وأي دخل إضافي ثابت أو متغير. إذا كان دخلك متغيرا كعمل حر، استخدم متوسط آخر ثلاثة أشهر لتجنب المبالغة في التقدير، لأن الاعتماد على أفضل شهر فقط يعطي صورة غير واقعية.
- صنّف المصاريف الثابتة: السكن، الكهرباء والماء، التمدرس، التأمينات. هذه البنود لا تتغير كثيرا من شهر لآخر، لذا يسهل توقعها مسبقا والتخطيط لها بدقة.
- صنّف المصاريف المتغيرة: التغذية، النقل، الترفيه، التسوق. هذه الفئة الأكثر قابلية للتعديل، وهي أول مكان يجب مراجعته عند البحث عن توفير حقيقي.
- اطرح المجموع من الدخل: دخل شهري ناقص مجموع المصاريف يساوي الفائض أو العجز. إذا كانت النتيجة سالبة، فهذا مؤشر واضح على ضرورة تعديل إحدى الفئتين قبل أن يتحول العجز إلى دين متراكم.
- خصص جزءا للادخار قبل الإنفاق: بدل ادخار ما تبقى في آخر الشهر، حدد نسبة للادخار فور استلام الدخل. هذا يقلب الترتيب لصالح الادخار الفعلي بدل بقائه مجرد نية.
⚠️ تنبيه: لا تنسَ المصاريف الموسمية مثل العيد أو الدخول المدرسي عند حساب ميزانيتك. تجاهلها شهريا يخلق عجزا مفاجئا في الشهر الذي تقع فيه، لأنها نفقات حقيقية وإن لم تتكرر كل شهر.
كيف تقرأ نتيجة حاسبة الميزانية الشهرية؟
نتيجة الحاسبة تخبرك بثلاث حالات محتملة: فائض يمكن توجيهه للادخار، توازن دقيق بين الدخل والمصاريف، أو عجز يستدعي تدخلا فوريا. فهم هذه الحالات الثلاث هو ما يحول الرقم المجرد إلى قرار مالي عملي.
مثال توضيحي: أسرة مغربية من أربعة أفراد، دخلها الشهري الصافي 8000 درهم. مصاريف السكن والفواتير 3000 درهم، التغذية والنقل 2500 درهم، التمدرس والمصاريف المتنوعة 1500 درهم. المجموع 7000 درهم، والفائض 1000 درهم يمكن توجيهه للادخار أو لصندوق الطوارئ. هذا الرقم افتراضي لأغراض الشرح فقط، والوضع الفعلي يختلف حسب كل أسرة ومدينتها وحجم التزاماتها.
إذا ظهر العجز بدل الفائض، فالخطوة التالية ليست تقليل كل البنود دفعة واحدة، بل تحديد الفئة الأكبر قابلية للتخفيض، غالبا ضمن المصاريف المتغيرة، ومراجعتها أولا قبل المساس بالبنود الثابتة الضرورية.
قاعدة 50/30/20 كنقطة انطلاق
هذا الإطار يقترح تقسيم الدخل الصافي إلى ثلاث فئات تقريبية: 50% للاحتياجات الأساسية، 30% للرغبات، و20% للادخار وسداد الديون. هذه النسب مرجع عام شائع في التخطيط المالي الشخصي وليست قاعدة ملزمة، لأن تكلفة السكن وحدها في بعض المدن المغربية الكبرى قد تستهلك نسبة أعلى من 50% دون أن يعني ذلك سوء تدبير.
مثال توضيحي بالتقسيم: دخل صافي 6000 درهم. الاحتياجات الأساسية (50%) تقريبا 3000 درهم. الرغبات (30%) تقريبا 1800 درهم. الادخار (20%) تقريبا 1200 درهم. هذه أرقام للتوضيح فقط، وتعديلها حسب وضعك الحقيقي ضروري، خصوصا إذا كانت مصاريف السكن وحدها تتجاوز هذه النسبة بشكل واضح.
💡 نصيحة: إذا تجاوزت المصاريف الثابتة 50% من دخلك، لا تحاول فرض قاعدة 50/30/20 بالقوة. خفّض نسبة “الرغبات” مؤقتا بدل الضغط على بنود أساسية كالسكن أو التمدرس.
ما الأخطاء الشائعة عند بناء الميزانية الشهرية؟
أغلب من يفشل في الالتزام بميزانيته يقع في أخطاء متكررة يمكن تفاديها بوعي بسيط قبل البدء. معرفة هذه الأخطاء مسبقا توفر عليك شهورا من المحاولة غير المجدية.
- تجاهل المصاريف الصغيرة المتكررة: القهوة اليومية أو تطبيقات النقل تبدو صغيرة، لكن تراكمها الشهري قد يوازي بندا كاملا في الميزانية.
- نسيان الاشتراكات الرقمية: خدمات البث والتطبيقات المدفوعة تُخصم تلقائيا وغالبا تُنسى عند حساب المصاريف، رغم أنها التزام شهري ثابت.
- وضع ميزانية غير واقعية: تخصيص مبالغ صغيرة جدا لفئات أساسية يؤدي إلى تجاوزها بسرعة وفقدان الثقة في النظام كله.
- عدم مراجعة الميزانية شهريا: الظروف تتغير، والميزانية الجيدة هي التي تُراجع وتُعدّل، لا التي تُكتب مرة واحدة وتُنسى.
- الادخار بعد الإنفاق لا قبله: هذا الترتيب يجعل الادخار آخر أولوية بدل أن يكون التزاما ثابتا منذ بداية الشهر.
كيف تتابع مصاريفك اليومية بخطة بسيطة؟
تتبع المصاريف اليومية هو ما يجعل حاسبة الميزانية الشهرية دقيقة بدل أن تبقى تقديرا تقريبيا. بدون تتبع يومي بسيط، تظل فئة “المصاريف المتنوعة” غامضة وغير قابلة للتحسين.
يمكنك استخدام دفتر صغير أو تطبيق على الهاتف لتسجيل كل مصروف فور حدوثه، ثم تجميع المبالغ أسبوعيا ومقارنتها بما خصصته لكل فئة في جدول الميزانية الشهرية. هذه المقارنة الأسبوعية تمنحك فرصة للتصحيح قبل نهاية الشهر، بدل اكتشاف التجاوز بعد فوات الأوان.
✅ ممارسة جيدة: خصص يوما ثابتا كل أسبوع، مثلا يوم الأحد، لمراجعة مصاريفك المسجلة ومقارنتها بالخطة. هذه العادة البسيطة تمنع التراكم غير المحسوب وتبقيك قريبا من أرقامك الحقيقية.
قائمة تحقق سريعة قبل اعتماد ميزانيتك الشهرية
قبل أن تعتبر ميزانيتك جاهزة للتطبيق، تأكد من النقاط التالية:
- احسب صافي دخلك الشهري الفعلي بعد كل الاقتطاعات.
- صنّف كل مصروف ضمن فئة واضحة، ثابت أو متغير.
- تحقق من تضمين الاشتراكات الرقمية والمصاريف المنسية.
- خصص نسبة للادخار قبل توزيع باقي المصاريف.
- قارن النتيجة النهائية بين الفائض والعجز بوضوح.
- راجع المصاريف الموسمية المتوقعة خلال الأشهر القادمة.
- أعد حساب الميزانية في بداية كل شهر جديد.
أسئلة شائعة حول حاسبة الميزانية الشهرية
هل تختلف الميزانية الشهرية للطلبة عن ميزانية الموظفين؟
نعم، تختلف من حيث حجم الدخل وثبات مصادره. ميزانية الطلبة غالبا تعتمد على مصروف شهري أو منحة محدودة، لذا تركز أكثر على تتبع المصاريف اليومية الصغيرة بدل تقسيم معقد بين فئات كثيرة. أما ميزانية الموظفين فتتعامل مع دخل ثابت والتزامات أكبر كالسكن والتأمينات، ما يجعل الفصل بين المصاريف الثابتة والمتغيرة أكثر أهمية.
ماذا أفعل إذا كانت مصاريفي الثابتة تتجاوز نصف دخلي؟
هذا يعني أن نسبة 50% المقترحة في قاعدة 50/30/20 لا تناسب وضعك حاليا، وهذا أمر شائع في المدن ذات تكلفة سكن مرتفعة. في هذه الحالة، قلّص نسبة فئة “الرغبات” مؤقتا لتعويض الفارق، وابحث عن إمكانية تقليل أحد البنود الثابتة نفسها، مثل مراجعة عقد السكن أو خيارات النقل.
هل يجب أن أضع نفس الميزانية كل شهر دون تغيير؟
لا، الميزانية الفعالة تُراجع شهريا لأن الدخل والمصاريف يتغيران، خصوصا في الأشهر التي تتضمن مناسبات أو مصاريف موسمية. اعتبرها أداة حية تُعدّل بناء على النتائج الفعلية، لا خطة ثابتة تُكتب مرة واحدة وتُنسى.
كيف أتعامل مع مصاريف سنوية مثل التأمين أو رسوم التمدرس؟
قسّم المبلغ السنوي على اثني عشر شهرا، وضع الناتج كبند شهري ثابت ضمن ميزانيتك حتى لو لم تدفعه كل شهر. هذا يمنع المفاجأة المالية عند حلول موعد الدفع الفعلي، لأن المبلغ يكون قد تراكم تدريجيا بدل أن يُقتطع دفعة واحدة من شهر واحد.
ابدأ بتطبيق ميزانيتك من هذا الشهر
الخلاصة بسيطة: حاسبة الميزانية الشهرية لا تغير دخلك، لكنها تكشف لك أين يذهب وكيف توجهه بشكل أفضل. ابدأ بجمع دخلك ومصاريفك الحالية، صنفها في جدول واضح، وقارن النتيجة بقاعدة 50/30/20 كنقطة انطلاق قابلة للتعديل حسب واقعك.
الخطوة التالية العملية هي إعادة حساب ميزانيتك فعليا هذا الشهر بأرقامك الحقيقية، لا الأرقام التقريبية التي في ذهنك، ثم مراجعتها بعد أربعة أسابيع لمعرفة ما إذا كانت الخطة واقعية أم تحتاج تعديلا.
📚 المصادر والمراجع
اعتمد هذا المقال على المصادر التالية:
- يقدم هذا المقال إرشادات عامة لتنظيم الميزانية الشخصية والأسرية، ويُنصح بالتحقق من الجهات الرسمية المختصة، مثل البنوك أو مؤسسات التثقيف المالي، قبل اتخاذ قرارات مالية فردية.