تصلك رسالة تذكير بانتهاء وثيقة تأمين سيارتك، فتفتح هاتفك لتقارن العروض، وتجد أسماء كثيرة وأسعارًا متفاوتة وعبارات مثل “ضد الغير” و”شامل” دون أن تعرف الفرق الحقيقي بينها. تدفع كل سنة مبلغًا لا يُستهان به مقابل وثيقة نادرًا ما تقرأ تفاصيلها، وتكتشف يوم الحادث فقط ما كانت تغطيه فعلًا وما كانت تستثنيه.
- ما الفرق بين التأمين ضد الغير والتأمين الشامل؟
- أي خيار يناسب وضعك؟
- ما الضمانات التي تشملها وثيقة التأمين الشامل؟
- كيف تقارن أسعار تأمين السيارات في المغرب بطريقة عادلة؟
- ما العوامل التي ترفع أو تخفض سعر تأمين سيارتك؟
- كيف تجدد تأمين سيارتك دون أن تدفع أكثر من اللازم؟
- ما الأخطاء الشائعة عند اختيار وثيقة التأمين؟
- قائمة تحقق قبل توقيع وثيقة التأمين
- أسئلة شائعة حول مقارنة تأمين السيارة في المغرب
- هل يمكن تغيير شركة التأمين قبل نهاية مدة العقد؟
- هل التأمين الشامل يغطي كل أنواع الحوادث بدون استثناء؟
- ما الفرق بين الفرنشيز المنخفض والمرتفع عمليًا؟
- كيف تتخذ قرارك النهائي بثقة؟
- 📚 المصادر والمراجع
هذا الموقف مألوف لدى كثير من السائقين في المغرب، سواء كانوا موظفين يستعملون سيارتهم يوميًا، أو أسرًا تملك سيارة واحدة، أو أصحاب سيارات قديمة يترددون في دفع أقساط تأمين شامل. المشكلة ليست في غياب الخيارات، بل في صعوبة مقارنتها بوضوح قبل اتخاذ القرار.
هذا المقال يشرح لك الفروق الجوهرية بين أنواع وثائق تأمين السيارة في المغرب، ويضع بين يديك معايير عملية لاختيار التغطية المناسبة لوضعك، دون وعود غير واقعية بأرخص سعر أو أفضل شركة.
📌 الإجابة السريعة: مقارنة تأمين السيارة في المغرب تقوم على ثلاثة عناصر: نوع التغطية (ضد الغير أو شامل)، والضمانات الإضافية (سرقة، حريق، كسر زجاج، مساعدة على الطريق)، وشروط الاستثناء والفرنشيز. لا توجد وثيقة “أفضل” بإطلاق، بل وثيقة تناسب عمر سيارتك واستعمالك وميزانيتك. قبل التجديد، قارن عروضًا من أكثر من شركة واطلب عرض سعر (devis) مكتوبًا يوضح كل ضمان على حدة.
ما الفرق بين التأمين ضد الغير والتأمين الشامل؟
التأمين ضد الغير، المعروف بالمسؤولية المدنية، هو الحد الأدنى الإلزامي الذي يغطي الأضرار التي تلحقها بسيارات أو أشخاص آخرين، دون أن يعوضك عن أضرار سيارتك أنت. أما التأمين الشامل فيضيف تغطية لسيارتك نفسها، مثل الحريق والسرقة وكسر الزجاج وأضرار التصادم حتى لو كنت المتسبب فيه.
الفرق العملي بينهما يظهر عند وقوع حادث: إذا كنت متسببًا فيه وسيارتك مؤمَّنة ضد الغير فقط، تتحمل بنفسك تكلفة إصلاح سيارتك. أما إذا كانت مؤمَّنة بشكل شامل، تتكفل شركة التأمين بجزء من هذه التكلفة وفق شروط الوثيقة والفرنشيز المتفق عليه.
الفرنشيز هو المبلغ الذي تدفعه أنت من جيبك عند كل تعويض، قبل أن تتدخل شركة التأمين بالباقي. فهم هذا المصطلح ضروري لأنه يحدد التكلفة الحقيقية لأي وثيقة، أكثر من رقم القسط السنوي وحده.
⚠️ تنبيه: هذا المقال يقدم معلومات عامة لمساعدتك على الفهم والمقارنة، وليس استشارة تأمينية فردية. التفاصيل الدقيقة لكل عقد تختلف من شركة لأخرى، ويجب التحقق منها في وثيقة التأمين نفسها قبل التوقيع.
أي خيار يناسب وضعك؟
قبل الدخول في تفاصيل كل ضمان، يساعدك هذا الجدول على تحديد اتجاهك العام، ثم يمكنك التعمق في عروض محددة بعد ذلك.
| وضعك | نوع التغطية الأنسب | سبب الاختيار |
|---|---|---|
| سيارة قديمة بقيمة سوقية منخفضة | تأمين ضد الغير | تكلفة الشامل قد تفوق قيمة التعويض الممكن |
| سيارة جديدة أو بالتقسيط البنكي | تأمين شامل | حماية استثمارك ومتطلبات غالبية عقود التمويل |
| استعمال يومي مكثف في المدينة | شامل مع ضمان كسر الزجاج والمساعدة | مخاطر أعلى للاصطدام والحوادث الطفيفة |
| سيارة تستعمل بشكل موسمي أو نادر | ضد الغير مع ضمانات إضافية محدودة | موازنة بين التكلفة والمخاطر الفعلية |
ما الضمانات التي تشملها وثيقة التأمين الشامل؟
الوثيقة الشاملة ليست ضمانًا واحدًا، بل حزمة تغطيات تختلف تفاصيلها من شركة إلى أخرى. معرفة كل ضمان على حدة تساعدك على مقارنة العروض بدقة، بدل الاكتفاء بمقارنة السعر الإجمالي فقط.
- المسؤولية المدنية: ضمان إلزامي أساسي يغطي أضرار الأطراف الثالثة، وهو موجود في كل وثيقة مهما كان نوعها لأن القانون المغربي يفرضه على كل سيارة تسير على الطريق.
- ضمان التصادم: يغطي أضرار سيارتك حتى لو كنت المتسبب في الحادث، وهذا ما يميز الشامل عن ضد الغير بشكل أساسي.
- ضمان السرقة والحريق: يعوضك في حال سرقة السيارة أو تعرضها لحريق، وغالبًا ما يخضع لشروط خاصة بمكان إيقافها ليلًا، لذا تحقق من هذا الشرط إن كنت تركن سيارتك في الشارع.
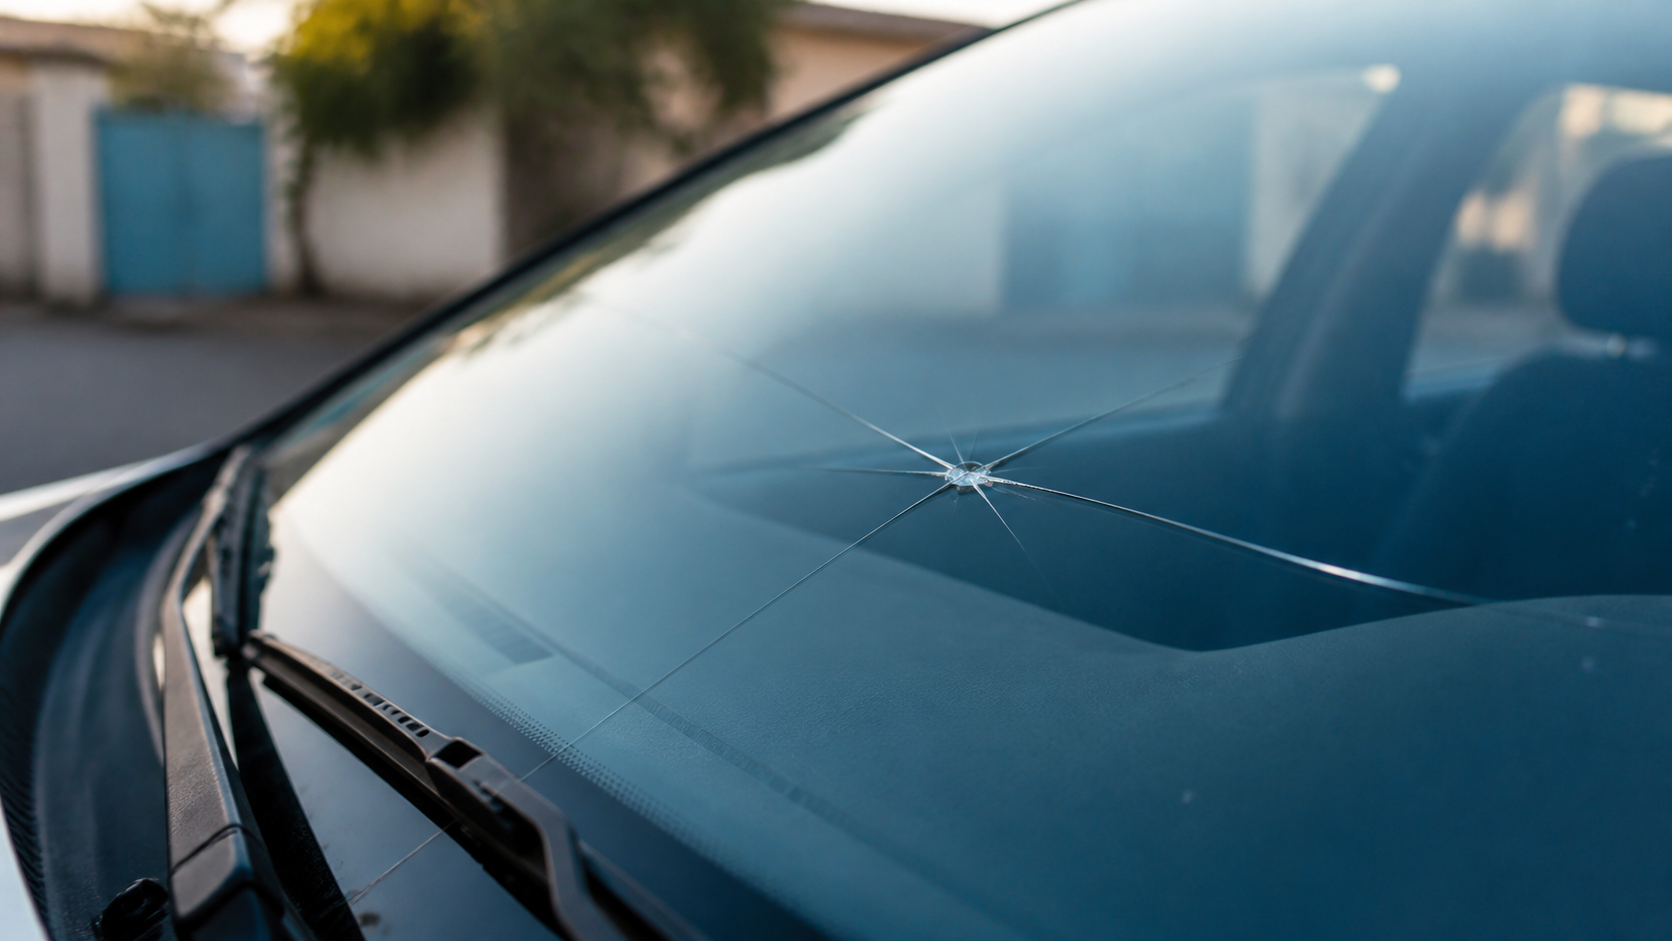
- ضمان كسر الزجاج: يغطي استبدال أو إصلاح الزجاج الأمامي أو الجانبي، وهو ضمان مفيد في الاستعمال اليومي داخل المدن حيث يكثر هذا النوع من الأضرار.
- المساعدة على الطريق: تشمل السحب أو الإصلاح الطارئ عند العطل أو الحادث، وتختلف مساحتها الجغرافية من عقد لآخر، فبعضها يقتصر على مناطق محددة.
- الحماية الجسدية للسائق: تعويض عن الإصابات الجسدية التي يتعرض لها السائق نفسه، وهي غير مشمولة تلقائيًا في بعض وثائق ضد الغير.
- ضمان الكوارث الطبيعية: يغطي أضرار الفيضانات أو البرَد في بعض العقود، وهو ضمان يستحق الانتباه إن كنت تقيم في منطقة معرضة لهذه المخاطر.
💡 نصيحة: اطلب من شركة التأمين قائمة مكتوبة بكل ضمان مشمول في العرض، وتحقق من الفرنشيز لكل ضمان على حدة، لأنه يؤثر مباشرة على التكلفة الفعلية التي تتحملها عند وقوع حادث.
كيف تقارن أسعار تأمين السيارات في المغرب بطريقة عادلة؟
المقارنة العادلة تعني مقارنة ضمانات متكافئة، لا مجرد رقم السعر النهائي. سعر منخفض قد يخفي استثناءات واسعة أو فرنشيزًا مرتفعًا يجعله أغلى عند الحاجة الفعلية للتعويض.
معايير المقارنة الأساسية
- نوع التغطية: تأكد أنك تقارن شامل بشامل وضد الغير بضد الغير، لأن مقارنة عرضين مختلفي الطبيعة تعطي نتيجة مضللة.
- سقف التعويض: تحقق من الحد الأقصى للتعويض في كل ضمان، خاصة ضمان المسؤولية المدنية تجاه الأشخاص، لأن تجاوز هذا السقف يصبح عبئًا عليك شخصيًا.
- الفرنشيز: قارن المبلغ الذي ستدفعه من جيبك عند كل حادثة، فبعض العقود الرخيصة ترفع الفرنشيز لتعويض انخفاض القسط.
- الاستثناءات: اقرأ الحالات التي لا تغطيها الوثيقة، مثل القيادة تحت تأثير الكحول أو استعمال السيارة لغرض تجاري دون تصريح.
- مدة وشروط المساعدة على الطريق: تحقق هل تشمل كل التراب الوطني أم مناطق محددة فقط، وهل تغطي السفر خارج المغرب.
- عمر السيارة وقيمتها: بعض الشركات تضع سقفًا لعمر السيارة المقبولة في التأمين الشامل، لذا تحقق من هذا الشرط إن كانت سيارتك قديمة نسبيًا.
عند طلب عرض سعر من عدة شركات، اطلب نفس مستوى الضمانات في كل عرض حتى تكون المقارنة دقيقة، بدل الاكتفاء بمقارنة الأرقام النهائية فقط.
✅ ممارسة جيدة: احتفظ بنسخة من كل عرض سعر تطلبه، واكتب بجانبه نوع التغطية والفرنشيز والاستثناءات الرئيسية، لتتمكن من مقارنته لاحقًا بسهولة دون الرجوع لكل شركة من جديد.
ما العوامل التي ترفع أو تخفض سعر تأمين سيارتك؟
سعر تأمين السيارة في المغرب ليس رقمًا ثابتًا، بل يتحدد وفق عوامل متعددة ترتبط بالسيارة والسائق معًا. فهم هذه العوامل يوضح لك لماذا يختلف السعر من شخص لآخر حتى عند نفس الشركة.
- قوة محرك السيارة وفئتها: السيارات ذات القوة الجبائية الأعلى تُصنَّف عادة في فئة مخاطر أعلى، فيرتفع القسط معها.
- عمر السائق وسجله: السائقون الجدد أو من لديهم سوابق حوادث قد يواجهون أقساطًا أعلى لأن احتمال المطالبة يُقيَّم أعلى إحصائيًا.
- مدينة الإقامة: كثافة السير ومعدل الحوادث في المدينة يؤثران على تقييم المخاطر، فبعض المدن الكبرى تُصنَّف ضمن فئات أعلى من غيرها.
- الاستعمال الشخصي أو المهني: استعمال السيارة في النقل التجاري أو العمل عبر التطبيقات يغير طبيعة التغطية المطلوبة، ويجب التصريح به صراحة.
- نسبة “بونوس-مالوس”: نظام يرتبط بتاريخك في المطالبات، فكل سنة بدون حادث قد تخفض القسط تدريجيًا، والعكس صحيح عند تسجيل حوادث متكررة.
هذه العوامل تفسر لماذا لا يمكن الحديث عن أرخص تأمين سيارة في المغرب بشكل مطلق، فالسعر الأنسب يختلف من سائق لآخر حسب ملفه الشخصي وسيارته.
كيف تجدد تأمين سيارتك دون أن تدفع أكثر من اللازم؟
تجديد تأمين السيارة في المغرب ليس إجراءً تلقائيًا يُقبل دون مراجعة، بل فرصة سنوية لإعادة تقييم احتياجاتك الفعلية.
- راجع تاريخ المطالبات: إذا لم تسجل أي حادث خلال السنة، تحقق هل انعكس ذلك على تخفيض القسط عبر نظام بونوس-مالوس.
- أعد تقييم نوع التغطية: إذا تقدمت سيارتك في العمر وانخفضت قيمتها، فكر في التحول من شامل إلى ضد الغير مع ضمانات إضافية محدودة، لأن تكلفة الشامل قد لم تعد مبررة اقتصاديًا.
- اطلب عروضًا بديلة قبل التجديد التلقائي: لا تكتفِ بتجديد نفس العقد آليًا، بل قارن مع شركة أو شركتين أخريين لمعرفة ما إذا كانت الشروط ما زالت تنافسية.
- تحقق من تاريخ انتهاء الوثيقة مسبقًا: تجنب ترك التجديد لآخر لحظة، لأن القيادة بدون تأمين ساري المفعول مخالفة قانونية في المغرب، وتعرّضك لعقوبات مباشرة.
📌 تذكير: التأمين ضد الغير إلزامي قانونًا لكل سيارة تسير على الطرق المغربية، بغض النظر عن أي ضمانات إضافية تختارها.
ما الأخطاء الشائعة عند اختيار وثيقة التأمين؟
تجنب هذه الأخطاء يوفر عليك مفاجآت غير سارة وقت الحادث، حين يكون التصحيح قد فات أوانه.
- مقارنة السعر فقط دون قراءة الضمانات: عرض أرخص قد يحمل فرنشيزًا مرتفعًا أو استثناءات واسعة لا تظهر في الرقم الإجمالي.
- عدم التصريح بالاستعمال الحقيقي للسيارة: كاستعمالها في النقل التجاري دون إخبار الشركة، ما قد يؤدي إلى رفض التعويض لاحقًا.
- إهمال قراءة شروط الاستثناء: مثل القيادة خارج المغرب أو استعمال السيارة من طرف سائق غير مصرح به في العقد.
- ترك التجديد لليوم الأخير: ما يجبرك أحيانًا على قبول أول عرض متاح دون مقارنة حقيقية.
- عدم الاحتفاظ بنسخة من الوثيقة ومحضر المعاينة: وثائق ضرورية عند أي مطالبة بالتعويض، وغيابها يعقّد التعامل مع شركة التأمين.
💡 نصيحة: صوّر وثيقة التأمين ومحضر المعاينة بهاتفك فور استلامهما، واحتفظ بنسخة رقمية في بريدك الإلكتروني، حتى تصل إليها بسهولة إن ضاعت النسخة الورقية وقت الحادث.
قائمة تحقق قبل توقيع وثيقة التأمين
استعمل هذه القائمة السريعة قبل إمضاء أي عقد تأمين سيارة، سواء كان تجديدًا أو عقدًا جديدًا:
- تحقق من نوع التغطية المحدد في العقد، ضد الغير أو شامل.
- اقرأ قائمة الضمانات الإضافية المشمولة فعليًا، لا المذكورة في الإشهار فقط.
- تأكد من قيمة الفرنشيز لكل ضمان على حدة.
- تحقق من سقف التعويض في ضمان المسؤولية المدنية.
- راجع شروط المساعدة على الطريق ونطاقها الجغرافي.
- تأكد من قائمة الاستثناءات المذكورة بوضوح في العقد.
- قارن العرض الحالي مع عرضين آخرين على الأقل قبل التجديد.
- احتفظ بنسخة ورقية أو رقمية من الوثيقة في مكان يسهل الوصول إليه.
أسئلة شائعة حول مقارنة تأمين السيارة في المغرب
هل يمكن تغيير شركة التأمين قبل نهاية مدة العقد؟
عادة ترتبط وثيقة التأمين بمدة سنوية محددة، ويتم التغيير غالبًا عند التجديد وليس في منتصف المدة إلا وفق شروط خاصة بكل شركة. يُنصح بالتواصل مع الشركة الحالية لمعرفة شروط الفسخ المبكر إن وُجدت، والتحقق من أي رسوم مرتبطة بذلك قبل اتخاذ القرار.
هل التأمين الشامل يغطي كل أنواع الحوادث بدون استثناء؟
لا، حتى التأمين الشامل يتضمن استثناءات محددة في العقد، مثل القيادة تحت تأثير الكحول أو استعمال السيارة خارج الغرض المصرح به. لذلك من الضروري قراءة بند الاستثناءات بعناية قبل التوقيع، لأنه يختلف من شركة لأخرى.
ما الفرق بين الفرنشيز المنخفض والمرتفع عمليًا؟
فرنشيز منخفض يعني تعويضًا أكبر من الشركة لكن قسطًا سنويًا أعلى غالبًا، بينما فرنشيز مرتفع يخفض القسط لكنه يرفع ما تدفعه عند كل حادثة. اختيار المستوى المناسب يعتمد على قدرتك على تحمل مصروف مفاجئ عند وقوع حادث.
كيف تتخذ قرارك النهائي بثقة؟
اختيار وثيقة تأمين السيارة المناسبة لا يعتمد على البحث عن أرخص تأمين سيارة في المغرب بإطلاق، بل على مطابقة نوع التغطية والضمانات مع وضعك الفعلي: عمر سيارتك، استعمالك اليومي، وميزانيتك السنوية. القرار الجيد يبدأ بطلب عروض أسعار مكتوبة ومقارنتها ضمانًا بضمان، لا رقمًا إجماليًا فقط.
قبل تجديد وثيقتك القادمة، خصص بعض الوقت لمراجعة الجدول وقوائم التحقق الواردة في هذا المقال، وتحقق من كل بند مباشرة لدى شركة التأمين أو عبر موقعها الرسمي قبل التوقيع النهائي.
📚 المصادر والمراجع
اعتمد هذا المقال على المصادر التالية:
- يقدم هذا المقال إرشادات عامة حول مفاهيم تأمين السيارات في المغرب لأغراض تعليمية، ويُنصح القارئ بالتحقق من تفاصيل كل عقد وشروطه مباشرة لدى شركة التأمين المعنية أو عبر موقعها الرسمي قبل اتخاذ أي قرار، نظرًا لاختلاف الشروط والضمانات من شركة لأخرى.